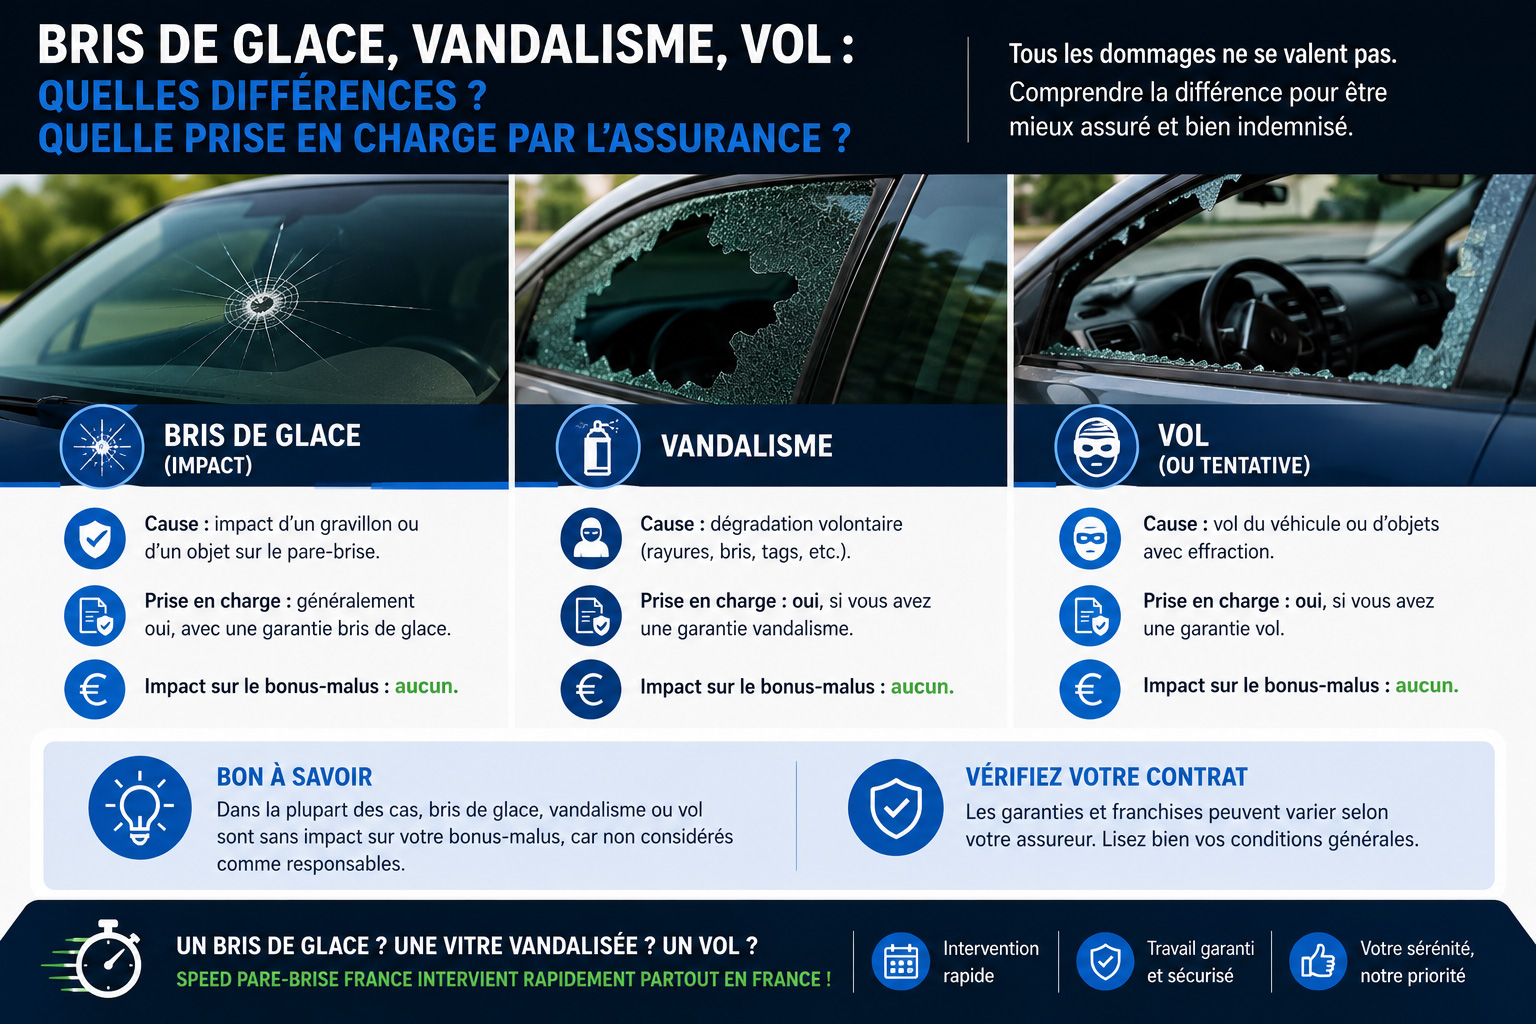
Une vitre cassée peut relever de plusieurs garanties. Un impact de gravillon évoque un bris de glace ; une dégradation volontaire peut relever du vandalisme ; une effraction ou un objet disparu doit être signalé comme tel. La garantie mobilisée dépend des faits, des dommages et du contrat, sans classement automatique valable pour tous les assureurs.
Décrivez ce que vous avez constaté plutôt que de choisir une qualification pour obtenir une meilleure indemnisation. Photographiez les dommages, signalez les biens manquants et demandez à l’assureur de confirmer la couverture, les justificatifs et le reste à charge avant les travaux.
Bris de glace, vandalisme ou vol : quelle garantie vérifier ?
| Situation constatée | Garantie à examiner | Point de vigilance |
|---|---|---|
| Impact de gravillon sur le pare-brise | Bris de glace | Vitrage couvert et franchise de réparation ou remplacement |
| Vitre cassée volontairement, aucun bien manquant | Bris de glace, vandalisme ou dommages selon contrat | Cause exacte parfois inconnue ; ne pas inventer l’intention |
| Vitre cassée et sac disparu | Garanties liées au vol, au vitrage et au contenu selon contrat | Le sac et la vitre ne sont pas automatiquement indemnisés ensemble |
| Serrure forcée, véhicule toujours présent | Tentative de vol ou dégradation selon les faits | Documenter les traces et déclarer les circonstances |
| Vitre brisée et carrosserie rayée | Vandalisme ou autres garanties de dommages | Faire examiner l’ensemble du sinistre et chaque élément |
| Véhicule disparu | Vol, si la garantie est souscrite | Porter plainte et prévenir rapidement l’assureur |
Ce tableau oriente la lecture du contrat. Il ne confirme pas une indemnisation. Une vitre cassée ne prouve ni un vol ni un acte de vandalisme ; inversement, plusieurs dommages ne permettent pas de conclure que la garantie bris de glace est forcément exclue.
Que couvre la garantie bris de glace ?
La garantie bris de glace concerne le pare-brise et peut s’étendre, selon le contrat, aux vitres latérales, à la lunette arrière, au toit vitré, aux verres des blocs optiques et aux rétroviseurs. Vérifiez la liste précise des éléments couverts et les exclusions.
Elle ne couvre pas automatiquement les rayures de carrosserie, les serrures endommagées ou les objets disparus. Pour un rétroviseur, distinguez le verre, la coque et le mécanisme : la couverture peut différer. Une formule appelée « tous risques » conserve des limites et n’a pas une composition identique chez tous les assureurs. Service Public : garanties facultatives de l’assurance auto.
Si le vitrage est endommagé, un diagnostic détermine s’il peut être réparé ou remplacé. Consultez notre guide sur les types de fissures et d’impacts et notre guide de l’assurance bris de glace.
Vandalisme et tentative de vol : comment décrire les faits ?
Le vandalisme correspond à une dégradation volontaire. Une tentative de vol implique une tentative de soustraction du véhicule ou d’un bien. Cependant, vous ne connaissez pas nécessairement le but de l’auteur : une serrure forcée ou une vitre cassée doit être décrite sans présenter une supposition comme une certitude.
Indiquez l’état du véhicule, les dommages visibles et les éléments manquants. Si rien ne semble avoir disparu, précisez-le. Si vous ne savez pas quand le dommage s’est produit, donnez la date de découverte et la dernière fois où vous aviez constaté que le véhicule était intact.
La couverture des dégradations peut relever d’une garantie vandalisme ou d’une autre garantie de dommages. Sa présence, sa franchise et ses exclusions doivent être vérifiées dans les conditions du contrat. Une plainte est utile pour signaler les faits ; demandez les justificatifs nécessaires à l’assureur.
Une vitre cassée et un objet volé sont-ils indemnisés ensemble ?
Pas automatiquement. Déclarez à la fois la vitre endommagée et l’objet disparu. Le contrat peut traiter différemment les dommages au véhicule et les effets personnels. Une garantie vol du véhicule ne garantit pas à elle seule le remboursement d’un ordinateur ou d’un téléphone laissé dans l’habitacle.
Vérifiez l’existence d’une garantie contenu du véhicule, ses plafonds, les objets exclus et les conditions de protection ou de rangement. Préparez une liste des biens manquants avec les factures, photos ou autres justificatifs disponibles. L’absence de facture doit être signalée, sans fabriquer de preuve.
Une absence de traces visibles d’effraction ne permet pas, à elle seule, de trancher tout dossier de vol. Conservez les éléments disponibles et demandez quels justificatifs peuvent établir les circonstances. L’application d’une exclusion ou d’une condition contractuelle doit être examinée pour le cas concerné.
Quels délais respecter pour déclarer le sinistre ?
Le délai se lit dans le contrat et court à partir de la connaissance du sinistre. Le Code des assurances prévoit qu’il ne peut être inférieur à cinq jours ouvrés en règle générale, et à deux jours ouvrés en cas de vol. Le dépôt de plainte ne constitue pas un nouveau point de départ à attendre avant de prévenir l’assureur.
Pour une vitre cassée sans vol, vérifiez le délai applicable au dommage déclaré. Si vous suspectez une tentative de vol ou découvrez plusieurs dommages, contactez immédiatement l’assureur pour préciser la procédure ; n’attendez pas la réparation ou la qualification définitive du dossier.
Un retard ne signifie pas automatiquement un refus valable : lorsque la déchéance pour déclaration tardive est prévue au contrat, l’assureur doit notamment établir le préjudice causé par ce retard. Le texte prévoit également le cas fortuit ou la force majeure. Code des assurances, article L113-2.
Que faire avant de nettoyer ou de remplacer la vitre ?
- Sécurisez la situation : évitez les éclats et ne conduisez pas si la visibilité ou l’état du vitrage ne le permet pas.
- Photographiez : vues d’ensemble, vitrage, carrosserie, serrure et intérieur, avant modification si possible sans danger.
- Inventoriez : liste des dommages et des biens manquants, avec date et lieu de découverte.
- Signalez les faits : en cas de dégradation volontaire, vol ou tentative, contactez la police ou la gendarmerie pour la plainte et les consignes.
- Déclarez à l’assureur : demandez les documents, l’expertise éventuelle et les mesures conservatoires autorisées.
- Organisez les travaux : confirmez le devis, la prise en charge, la franchise et les modalités de paiement.
La préservation des preuves ne justifie pas de laisser une situation dangereuse sans protection. Si un nettoyage ou une sécurisation urgente est nécessaire, documentez l’état auparavant lorsque cela est possible et conservez les justificatifs. Ne promettez pas qu’une plainte empêchera toute contestation : elle ne remplace pas les conditions de garantie.
Notre guide sur le bris de glace après effraction détaille les démarches. Pour un véhicule loué ou en leasing, prévenez également le loueur avant d’autoriser les travaux.
Franchise, avance de frais et bonus-malus : que vérifier ?
Il n’existe pas de montant de franchise universel pour ces sinistres. La franchise peut varier selon la garantie, la réparation ou le remplacement, les plafonds et les conditions du contrat. Demandez une confirmation du montant restant à votre charge.
La cession de créance peut organiser le règlement de la prestation ; elle ne supprime pas automatiquement la franchise et ne garantit pas à elle seule une prise en charge intégrale. Une offre commerciale sur la franchise doit avoir des conditions distinctes clairement précisées.
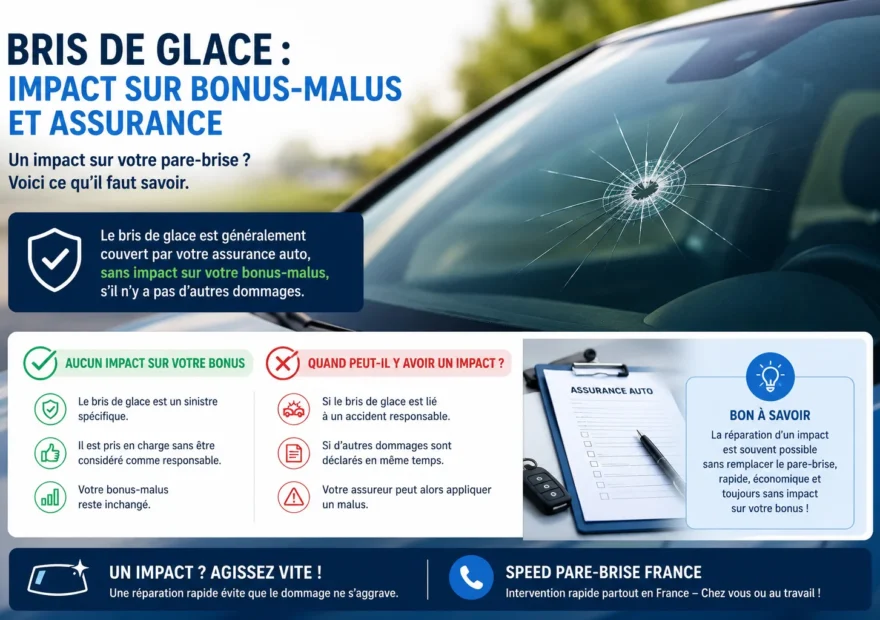
Distinguez également le coefficient réglementaire de bonus-malus et le montant de la cotisation. Un bris de glace isolé ne se confond pas avec un accident responsable ; les circonstances d’un sinistre comprenant plusieurs dommages doivent être examinées. Une cotisation peut évoluer sans modification du coefficient. Notre article sur le bris de glace et le bonus-malus développe cette distinction.
Comment faire remplacer le vitrage endommagé ?
Speed Pare-Brise France étudie votre demande selon le véhicule, le vitrage, le dommage et le lieu souhaité. La possibilité d’intervention mobile, la disponibilité de la pièce, le devis et les modalités de règlement sont confirmés pour votre dossier. Le réparateur ne décide pas à lui seul de la garantie que votre assureur appliquera.
Consultez les services de remplacement de vitre latérale, de lunette arrière ou de réparation de pare-brise. Précisez les dommages aux autres éléments afin qu’ils ne soient pas oubliés dans la déclaration.
Demander un devis au 09 80 80 13 06
Les informations de cet article aident à préparer une déclaration en France. La prise en charge dépend des faits et de vos conditions contractuelles ; demandez une confirmation écrite à l’assureur en cas de doute.
Demandez votre devis gratuit
Pare-brise impacté, fissuré ou cassé ? Speed Pare-Brise intervient à votre domicile ou sur votre lieu de travail avec 0€ d’avance, partout en France.
- Intervention sous 24 à 48 h
- 0€ de franchise (cession de créance)
- Garantie à vie sur la pose
- Agréé toutes assurances
Ou appelez-nous au 09 80 80 13 06