Un bris de glace entraîne-t-il un malus ?
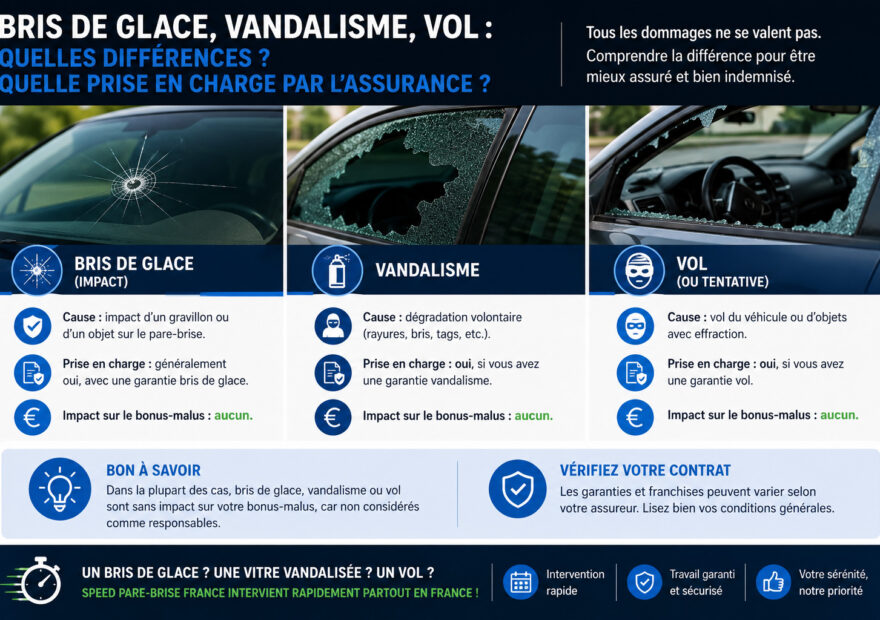
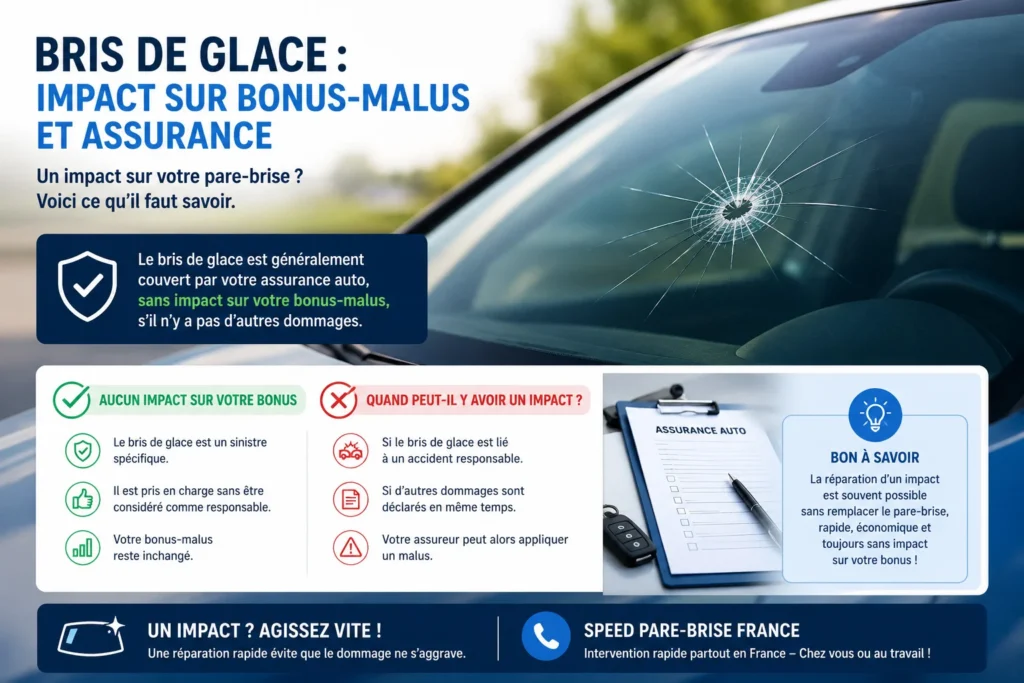
Un sinistre mettant uniquement en jeu la garantie bris de glace ne majore pas le coefficient bonus-malus et ne fait pas obstacle à sa réduction annuelle dans les conditions réglementaires.
Un coefficient inchangé ne garantit pas une cotisation identique. La franchise, les plafonds et le tarif de l’assurance sont des éléments distincts. Si le vitrage est endommagé lors d’un accident plus large, le traitement dépend aussi des responsabilités retenues.
Un impact sur le pare-brise soulève souvent deux questions : vais-je perdre mon bonus et mon assurance coûtera-t-elle plus cher ? Pour y répondre, il faut distinguer le coefficient réglementaire, la cotisation et le montant restant à payer après intervention.
La règle officielle pour le bonus-malus
L’article 7 de l’annexe à l’article A121-1 du Code des assurances exclut de la majoration les sinistres mettant uniquement en jeu la garantie bris de glace. La règle ne dépend pas d’un seuil de prix de la réparation ni d’une convention entre réparateurs et assureurs.
Pour un contrat soumis à cette clause, réparer un impact ou remplacer le pare-brise produit donc le même effet sur le coefficient lorsque seule cette garantie est mobilisée. L’article A121-1 prévoit des exceptions de champ d’application pour certaines catégories de véhicules : vérifiez les dispositions propres à votre contrat si nécessaire.
Bonus-malus, cotisation et franchise : trois éléments distincts
| Élément | Ce qu’il faut vérifier |
|---|---|
| Coefficient bonus-malus | Pas de majoration pour un sinistre mettant uniquement en jeu le bris de glace |
| Cotisation | Tarif et conditions proposés à l’échéance, même si le coefficient ne change pas |
| Franchise | Montant fixe ou proportionnel prévu pour la réparation ou le remplacement |
| Indemnisation | Vitrages couverts, exclusions et plafonds du contrat |
| Reste à charge | Franchise et prestations non couvertes, selon le dossier |
Un sinistre sans malus peut donc laisser une somme à payer. Une éventuelle offre de franchise offerte est une condition commerciale distincte à confirmer avant l’intervention. Consultez notre guide de l’assurance bris de glace.
Et si le pare-brise est cassé lors d’un accident ?
Une collision peut endommager à la fois le vitrage et la carrosserie. La présence d’un pare-brise cassé ne suffit pas à classer l’ensemble du dossier en bris de glace isolé. Décrivez tous les faits et tous les dommages ; l’assureur détermine les garanties et les responsabilités.
Un accident engageant votre responsabilité peut conduire à une majoration selon les règles applicables. La responsabilité partagée, les exceptions et la protection du premier sinistre après une durée réglementaire au coefficient 0,50 doivent également être prises en compte. Le simple nom de la garantie déclarée ne suffit pas à déterminer le malus.
Plusieurs bris de glace peuvent-ils augmenter le prix de l’assurance ?
Il n’existe pas de seuil universel de trois sinistres par an qui déclencherait un malus pour le bris de glace. Chaque sinistre mettant uniquement en jeu cette garantie relève de la règle précédente.
La cotisation et les conditions proposées au renouvellement peuvent toutefois évoluer selon le contrat et la politique tarifaire de l’assureur. Une succession de sinistres ne permet pas de prédire automatiquement une hausse, une nouvelle franchise ou une résiliation.
Si votre avis d’échéance augmente, comparez le coefficient, la prime de référence, les garanties et les franchises. Demandez à l’assureur une explication écrite de la variation. N’interprétez pas toute hausse comme un malus.
Faut-il déclarer un petit impact ?
Ne retardez pas le diagnostic par crainte du malus. Un dommage peut évoluer sans délai prévisible ; sa taille seule ne garantit pas la réparabilité. Consultez notre guide de la réparation d’impact.
Demandez un devis et vérifiez la franchise propre à la réparation, qui peut différer de celle du remplacement. Le choix de financer soi-même une intervention ne dispense pas automatiquement des obligations de déclaration : consultez votre contrat et contactez l’assureur pour un sinistre susceptible de mettre en jeu sa garantie.
Selon l’article L113-2 du Code des assurances, déclarez dès la connaissance du sinistre et au plus tard dans le délai contractuel, qui ne peut être inférieur à cinq jours ouvrés en général ou deux jours ouvrés en cas de vol. Le vandalisme seul ne réduit pas automatiquement ce délai à deux jours.
Une déchéance pour déclaration tardive suppose une clause du contrat et un préjudice établi par l’assureur. Elle ne peut être opposée lorsque le retard résulte d’un cas fortuit ou de force majeure. Consultez les démarches après un bris de glace.
Vol ou vandalisme : décrire les circonstances précisément
Une vitre cassée lors d’une effraction peut mobiliser différentes garanties selon les dommages et le contrat. Les objets dérobés ne sont pas automatiquement couverts avec le vitrage. Signalez les circonstances à l’assureur et déposez plainte rapidement en cas de vol ou d’acte volontaire.
L’article 7 précité prévoit aussi une exclusion de majoration lorsqu’un sinistre met uniquement en jeu la garantie vol. Pour un dossier de vandalisme ou plusieurs garanties, faites confirmer le traitement selon les responsabilités et les règles applicables. Consultez notre guide après une effraction.
Réparation ou remplacement : décider sur le diagnostic
Le professionnel examine la nature, la profondeur, la position du dommage et l’état du vitrage. Il n’existe pas une règle unique fondée sur un diamètre de 2,5 cm permettant de décider dans tous les cas. Une photo peut préparer le diagnostic, mais ne remplace pas nécessairement l’examen du vitrage.
Consultez le guide réparation ou remplacement. Si la visibilité est gênée ou le verre instable, demandez conseil avant de circuler.
Questions fréquentes
Un remplacement de pare-brise fait-il perdre mon bonus ?
Lorsque le sinistre met uniquement en jeu la garantie bris de glace et que le contrat relève de la clause réglementaire, il ne majore pas le coefficient et ne bloque pas la réduction annuelle prévue.
Trois bris de glace entraînent-ils automatiquement un malus ?
Non. Ce seuil n’est pas une règle universelle. Distinguez le coefficient réglementaire des conditions tarifaires proposées à l’échéance.
La cession de créance empêche-t-elle une hausse d’assurance ?
Non. La cession de créance organise le règlement de l’indemnité au réparateur. Elle ne modifie ni les règles du bonus-malus ni le tarif de l’assurance et ne supprime pas automatiquement la franchise.
Faire diagnostiquer votre vitrage
Appelez Speed Pare-Brise au 09 80 80 13 06 avec l’immatriculation, des photos et votre commune. Demandez un devis et faites confirmer la prise en charge et le reste à charge avant l’intervention. La disponibilité dépend du véhicule et de la zone desservie.
Demandez votre devis gratuit
Pare-brise impacté, fissuré ou cassé ? Speed Pare-Brise intervient à votre domicile ou sur votre lieu de travail selon la zone desservie et les conditions techniques.
- Créneau confirmé selon disponibilité
- Franchise et règlement selon contrat
- Conditions de garantie à confirmer au devis
- Accompagnement du dossier assurance
Ou appelez-nous au 09 80 80 13 06