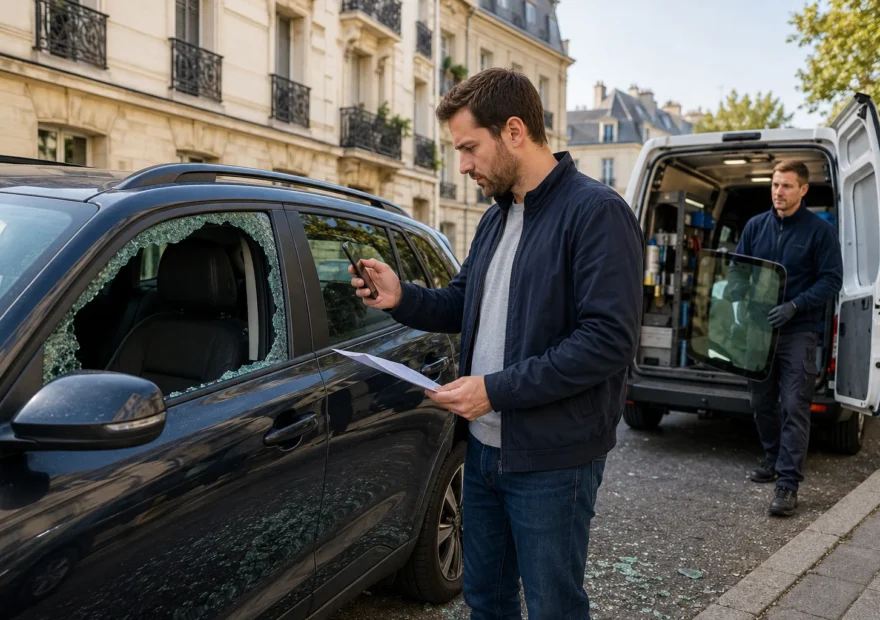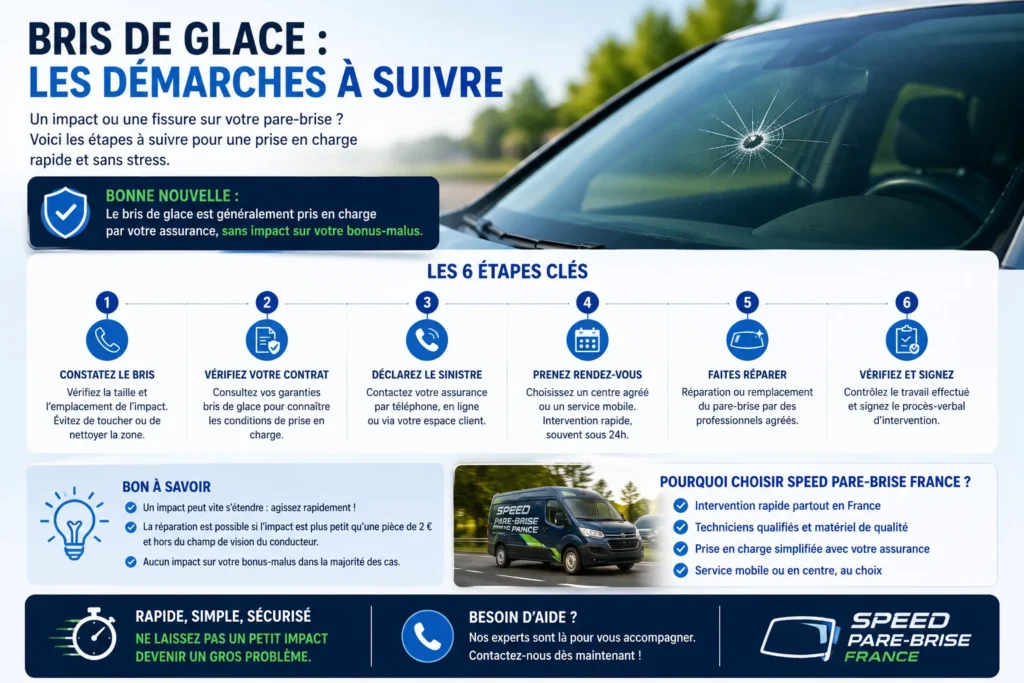
Après un bris de glace, sécurisez le véhicule, documentez les dégâts, vérifiez votre assurance et déclarez le sinistre selon votre contrat. Faites ensuite confirmer la solution technique, le devis et les modalités de paiement avant les travaux.
Ces démarches permettent de constituer le dossier ; elles ne garantissent pas automatiquement une indemnisation. La couverture dépend du vitrage touché, des circonstances et des conditions du contrat.
1. Sécuriser le véhicule et documenter le dommage
Si la visibilité est altérée ou si des fragments risquent de tomber, arrêtez-vous en sécurité et demandez une assistance ou un avis professionnel avant de poursuivre. Ne manipulez pas les débris à mains nues et ne pressez pas un vitrage fissuré.
- Photographiez le dommage et l’ensemble du vitrage à l’arrêt.
- Notez la date de découverte, le lieu et les circonstances connues.
- Signalez les autres dégâts, les objets volés ou les traces d’effraction.
- Mettez le véhicule à l’abri si cela peut être fait sans risque.
Une protection provisoire de l’ouverture ne rend pas le véhicule apte à circuler. Faites confirmer la solution adaptée. Pour un pare-brise, consultez nos conseils sur la conduite avec un vitrage fissuré.
2. Vérifier les garanties et le reste à charge
Consultez vos conditions particulières et générales. La garantie bris de glace n’est pas automatiquement incluse dans toute assurance automobile. Vérifiez précisément :
- Les éléments couverts : pare-brise, vitres latérales, lunette, toit vitré ou autres éléments selon le contrat.
- Les circonstances couvertes et les exclusions.
- La franchise, le plafond et les différences entre réparation et remplacement.
- Les documents, accords préalables et modalités de paiement demandés.
Décrivez les faits sans décider vous-même quelle garantie doit s’appliquer. Une effraction, un accident ou du vandalisme peut nécessiter un traitement différent d’un impact isolé. En cas de vol ou de dégradation volontaire, contactez la police ou la gendarmerie et transmettez les documents demandés ; aucun délai universel de dépôt de plainte de 24 à 48 heures ne doit être confondu avec celui de déclaration à l’assureur.
Notre guide de l’assurance bris de glace détaille les points contractuels à vérifier.
3. Déclarer le bris de glace dans le délai applicable
Prévenez l’assureur dès que vous avez connaissance du sinistre, sans attendre d’avoir toutes les pièces. L’article L113-2 du Code des assurances prévoit un délai fixé par le contrat qui ne peut être inférieur à cinq jours ouvrés pour un sinistre ordinaire. Ce minimum est ramené à deux jours ouvrés en cas de vol. Vérifiez le traitement prévu pour une tentative de vol.
Le vandalisme seul ne doit pas être automatiquement assimilé au vol. Pour un dossier relevant du régime de catastrophe naturelle, des règles spécifiques s’appliquent, notamment le délai de trente jours après publication de l’arrêté : voir les démarches officielles après une catastrophe naturelle.
Une déclaration tardive entraîne-t-elle automatiquement un refus ?
Non. Selon l’article L113-2, la déchéance pour déclaration tardive doit être prévue au contrat et l’assureur doit établir que le retard lui a causé un préjudice. Elle ne peut être opposée lorsque le retard est dû à un cas fortuit ou à la force majeure. Déclarez néanmoins sans attendre et expliquez tout retard.
Informations à transmettre
Préparez le numéro de contrat, l’immatriculation, le vitrage concerné, la date de découverte, les circonstances et les photos. Déclarez via le canal prévu : espace client, téléphone, application ou autre moyen indiqué. Conservez la confirmation et le numéro de dossier.
Modèle de déclaration à adapter
Bonjour, je déclare un dommage constaté le [date] sur [vitrage concerné] de mon véhicule [modèle et immatriculation], assuré sous le contrat [numéro]. Les circonstances connues sont : [description factuelle]. Je joins les photos disponibles. Merci de confirmer les garanties applicables, les pièces nécessaires, les éventuels accords préalables et les modalités de règlement.
4. Faire diagnostiquer le vitrage et organiser les travaux
Le professionnel doit examiner le dommage pour déterminer si une réparation est possible ou si un remplacement est nécessaire. Un diamètre ou une longueur unique ne suffit pas à décider pour tous les véhicules. Un vitrage trempé cassé ne se répare pas par injection de résine.
Consultez nos guides de la réparation d’impact et de la lunette arrière.
L’article L211-5-1 du Code des assurances prévoit l’information de l’assuré sur sa faculté de choisir le réparateur professionnel pour un dommage garanti. Un réseau peut être recommandé ; faites confirmer les conditions de paiement et de prise en charge du devis.
- Demandez la référence compatible et les fonctions conservées.
- Vérifiez la pose, les contrôles, le déplacement et le total TTC.
- Pour une caméra, faites préciser les opérations de calibrage ADAS prescrites.
- Confirmez le reste à charge et les accords nécessaires avant les travaux.
Sur un véhicule loué ou d’entreprise, passez aussi par l’interlocuteur prévu : démarches en LLD, LOA ou leasing.
5. Transmettre les justificatifs et suivre le règlement
Selon le dossier, l’assureur peut demander le devis, la facture, les photos, les justificatifs de plainte, les résultats des contrôles ou la preuve de paiement. Conservez également les échanges et l’accord de prise en charge.
Avec un règlement direct ou une cession de créance applicable, les modalités sont organisées avec le réparateur. Cela ne supprime pas automatiquement la franchise et ne signifie pas que l’assureur a réglé immédiatement. En cas d’avance, confirmez les justificatifs et le calendrier de remboursement avec l’assureur : aucun délai général de quinze à trente jours n’est garanti ici.
Distinguez le total facturé, l’indemnisation confirmée et les sommes restant dues. La manière de combiner plafond et franchise dépend du contrat ; évitez un calcul automatique sans lire ses conditions.
Que faire en cas de refus ou de désaccord ?
Demandez le motif écrit et la clause invoquée. Adressez ensuite une réclamation documentée au service compétent de l’assureur. Si le désaccord persiste, consultez les conditions de recours et de médiation indiquées dans le contrat. Conservez vos pièces et les réponses reçues.
Questions fréquentes après un bris de glace
Faut-il attendre le devis pour déclarer ?
Non. Déclarez les faits connus dans le délai applicable et complétez le dossier ensuite selon les demandes de l’assureur.
La réparation est-elle toujours sans franchise ?
Non. Vérifiez les conditions spécifiques de votre contrat et l’accord de prise en charge.
La cession de créance rend-elle le remplacement gratuit ?
Non. Elle organise le règlement ; la couverture et le reste à charge demeurent soumis aux conditions applicables.
Quels documents conserver après la pose ?
Conservez le devis, la facture, les justificatifs de paiement, les résultats de calibrage lorsqu’il est effectué et les conditions de garantie. Notre guide des garanties après remplacement explique leur utilité.
Préparer votre intervention avec Speed Pare Brise
Appelez le 09 80 80 13 06 ou utilisez le formulaire de demande sur notre site. Indiquez le véhicule, votre commune et le vitrage touché. Demandez un diagnostic, un devis et la confirmation des modalités d’assurance et de paiement.
Demandez votre devis gratuit
Pare-brise impacté, fissuré ou cassé ? Speed Pare-Brise intervient à votre domicile ou sur votre lieu de travail avec 0€ d’avance, partout en France.
- Intervention sous 24 à 48 h
- 0€ de franchise (cession de créance)
- Garantie à vie sur la pose
- Agréé toutes assurances
Ou appelez-nous au 09 80 80 13 06