L’essentiel sur l’assurance bris de glace
La garantie bris de glace est facultative. Les vitrages couverts, la franchise et les plafonds dépendent du contrat.
Déclaration : prévenez votre assureur dès la découverte du dommage. Le délai contractuel ne peut être inférieur à 5 jours ouvrés en général, ou 2 jours ouvrés en cas de vol.
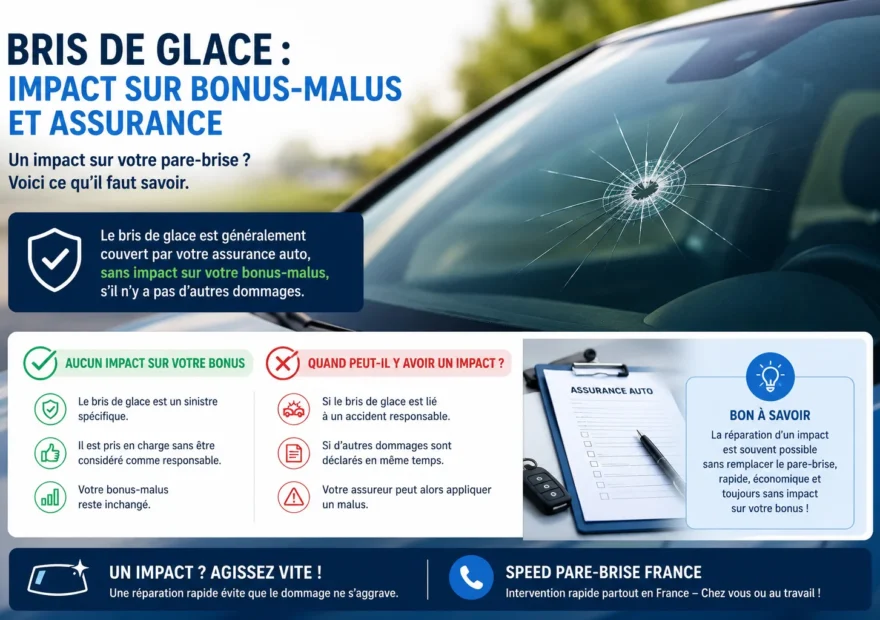
Bonus-malus : un sinistre mettant uniquement en jeu le bris de glace ne majore pas le coefficient. La cotisation peut toutefois évoluer au renouvellement.
Franchise offerte : vérifiez les conditions de l’offre avant l’intervention. La cession de créance est un mécanisme de règlement et ne supprime pas la franchise par elle-même.
Appelez le 09 80 80 13 06 pour un devis et la vérification de votre prise en charge.
Pour savoir ce que votre assurance paiera, vérifiez les conditions générales et particulières, les vitrages couverts et le reste à charge. Ce guide rassemble les points à contrôler avant une réparation ou un remplacement ; l’assureur confirme la couverture de votre dossier.
Sécurité d’abord : si la visibilité est gênée ou le vitrage instable, mettez-vous en sécurité et demandez conseil avant de rouler. Pour organiser la réparation, contactez votre assureur et faites confirmer les formalités et la prise en charge.
Qu’est-ce que la garantie bris de glace ?
La garantie bris de glace est une option d’assurance auto qui indemnise les dommages subis par les vitrages de votre véhicule. Contrairement à la responsabilité civile, elle n’est pas obligatoire. Vous la retrouvez en général dans les formules tiers étendu et tous risques, parfois en option à ajouter au tiers simple.
Le principe légal
Le code des assurances ne définit pas une liste fermée des éléments couverts. C’est le contrat d’assurance qui précise le périmètre. Service Public rappelle que la garantie peut couvrir le pare-brise et, selon les contrats, les vitres latérales, la lunette arrière, le toit vitré, les optiques de phares ou les rétroviseurs extérieurs.
Autrement dit : deux contrats portant la même appellation « bris de glace » peuvent ne pas couvrir exactement les mêmes éléments. C’est la première chose à vérifier dans vos conditions particulières.
Vitrages à vérifier dans le contrat
Recherchez explicitement la couverture des vitrages suivants :
- Le pare-brise (réparation ou remplacement)
- La lunette arrière
- Les vitres latérales (portières avant et arrière)
Selon votre formule, peuvent s’ajouter :
- Le toit panoramique ou ouvrant en verre
- Les optiques de phares (verre seul ou bloc complet)
- Les rétroviseurs extérieurs
Quels dommages nécessitent une autre vérification ?
La carrosserie, les serrures et les objets dérobés ne sont pas automatiquement couverts par une garantie vitrage. Le contrat précise les garanties concernées et les exclusions. Signalez l’ensemble des dommages et les circonstances connues, sans supposer que tout relève du bris de glace.
Cas pratique : si une vitre est cassée lors d’un vol, décrivez à l’assureur le vitrage endommagé et les objets dérobés. La garantie applicable et la franchise dépendent du contrat ; les effets personnels ne sont pas automatiquement couverts. Consultez aussi notre guide après une effraction.
Coût du vitrage, franchise et reste à charge
Le prix dépend du véhicule, de la référence du vitrage, des équipements et des opérations nécessaires. Un devis identifié au véhicule est plus utile qu’une moyenne nationale sans année ni périmètre. Consultez nos informations sur les prix des pare-brise.
Comprendre les formes de franchise
| Franchise | Principe | À vérifier |
|---|---|---|
| Fixe | Somme prévue au contrat | Différence entre réparation et remplacement |
| Proportionnelle | Pourcentage calculé sur la base définie au contrat | Minimum et maximum éventuels |
| Nulle | Aucune franchise sur le dommage couvert | Plafonds, exclusions et modalités de règlement |
Exemple indicatif : pour une prestation de 600 € intégralement couverte avant franchise et une franchise fixe de 90 €, l’indemnité est de 510 € et le reste à charge de 90 €. Ce calcul suppose l’absence d’autre plafond ou limitation.
Cession de créance et franchise offerte : deux mécanismes distincts
La cession de créance permet de céder au réparateur la créance d’indemnisation liée à la prestation. Elle ne crée pas une garantie absente du contrat et ne supprime pas automatiquement la franchise. Une offre commerciale de franchise offerte doit être confirmée séparément, avec ses conditions.
Les limites à contrôler
- Les vitrages garantis et les événements couverts.
- Le plafond d’indemnisation et les exclusions.
- La franchise applicable à la réparation ou au remplacement.
- La prise en charge du diagnostic et du calibrage ADAS nécessaires.
- Les modalités de règlement et l’éventuelle avance de frais.
Comment déclarer un bris de glace à son assurance
Le réflexe au moment du sinistre détermine souvent la suite. Voici la procédure étape par étape.
Délais de déclaration : distinguer les événements
Selon l’article L113-2 du Code des assurances, déclarez le sinistre dès que vous en avez connaissance et au plus tard dans le délai prévu au contrat.
| Événement | Délai et démarches |
|---|---|
| Impact ou fissure | Délai fixé au contrat, au minimum 5 jours ouvrés. |
| Vandalisme sans vol | Pas de réduction automatique à 2 jours : consultez le contrat et signalez les faits. Conservez le dépôt de plainte demandé pour le dossier. |
| Vol avec vitre cassée | Délai contractuel, au minimum 2 jours ouvrés en cas de vol. Déposez plainte rapidement et transmettez les justificatifs. |
| Grêle ou tempête | Déclarez rapidement selon le contrat. Ces dommages ne relèvent pas automatiquement d’un arrêté de catastrophe naturelle. |
| Catastrophe naturelle reconnue par arrêté | Déclaration au plus tard 30 jours après la publication de l’arrêté, si la garantie s’applique. |
Le délai général court à partir de la connaissance du sinistre. Pour une catastrophe naturelle, consultez la procédure officielle d’indemnisation. N’attendez pas l’expiration du délai pour contacter l’assureur.
Déclaration tardive : une déchéance pour retard doit être prévue au contrat et l’assureur doit établir que le retard lui a causé un préjudice. Elle ne peut être opposée si le retard résulte d’un cas fortuit ou de force majeure, selon l’article L113-2 cité ci-dessus.
Pour passer à l’action, consultez notre guide des démarches après un bris de glace.
Les 5 étapes pour bien déclarer
Étape 1 : Photographier le dommage immédiatement
Prenez plusieurs clichés : vue d’ensemble du véhicule, zoom sur l’impact, plaque d’immatriculation visible, environnement (route, parking). Ces photos servent de preuve si l’assureur conteste l’origine du sinistre.
Étape 2 : Vérifier votre contrat avant tout
Ouvrez vos conditions particulières. Cherchez : montant de franchise, plafond annuel, éléments couverts, réparateurs partenaires éventuels, exclusions. Vérifiez ces éléments avant d’accepter une intervention.
Étape 3 : Déclarer le sinistre
Trois canaux possibles :
- Espace client en ligne : si ce canal est proposé, conservez la confirmation de déclaration
- Application mobile de votre assureur : pratique pour joindre les photos
- Téléphone ou courrier recommandé : utile si vous avez besoin de conseils ou pour les cas complexes
Informations à fournir : numéro de contrat, immatriculation, date et lieu du sinistre, description, photos.
Étape 4 : Choisir votre réparateur
Vous choisissez librement votre réparateur professionnel pour un dommage garanti, conformément à l’article L211-5-1 du Code des assurances. Ce droit ne dépend pas d’un agrément par votre compagnie. Faites confirmer la prise en charge et les modalités de règlement avant l’intervention.
Étape 5 : Conserver tous les justificatifs
Conservez les factures, les photos, les échanges écrits avec l’assureur et le compte rendu de calibrage ADAS éventuel pour le suivi du dossier, de la garantie et d’un éventuel recours.
Speed Pare-Brise vous accompagne pour le dossier vitrage. Confirmez avec votre assureur les formalités qui vous incombent : une cession de créance ne remplace pas automatiquement la déclaration. Appelez le 09 80 80 13 06 pour préparer l’intervention.
Réparation ou remplacement : faire diagnostiquer le vitrage
La décision dépend de la taille et de la nature du dommage, de sa profondeur, de sa position, de l’état du vitrage et des préconisations applicables au véhicule.
Quand une réparation peut être envisagée
Un petit impact sur un pare-brise feuilleté peut parfois être traité par injection de résine. Le technicien vérifie notamment la visibilité du conducteur, la proximité du bord, l’état des couches et la contamination du dommage. Il n’existe pas une durée de trois mois garantissant la réparabilité.
Découvrez notre service de réparation d’impact et le guide réparation ou remplacement.
Quand le remplacement est nécessaire
Une fissure, une vitre trempée brisée ou un dommage affectant la sécurité peuvent imposer un remplacement. Évitez de décider sur la seule longueur d’une fissure. En cas de visibilité gênée ou de verre instable, demandez conseil avant de rouler.
Véhicules équipés d’ADAS
Après remplacement, le calibrage d’une caméra liée au pare-brise peut être nécessaire selon les instructions du constructeur. Faites préciser les opérations, leur coût et leur prise en charge. Tous les systèmes ADAS ne dépendent pas du pare-brise. Consultez notre guide du calibrage ADAS.
Bris de glace, vandalisme, vol : ne pas confondre
La cause du dommage peut modifier la garantie mobilisée, la franchise et les justificatifs demandés. Le vitrage cassé ne suffit pas à déterminer toute la couverture.
| Situation | Garantie à vérifier | Démarches spécifiques |
|---|---|---|
| Impact de gravier sur autoroute | Bris de glace si la garantie couvre le dommage | Déclaration simple |
| Vitre cassée sans objet volé, sans trace d’effraction | Bris de glace ou vandalisme selon contrat | Vérifier conditions particulières |
| Vitre cassée + objets volés dans l’habitacle | Vitrage : garantie selon contrat ; objets : garantie des effets transportés à vérifier | Plainte rapide ; déclaration selon le contrat et les règles applicables au vol |
| Pare-brise cassé + rayures sur carrosserie | Garantie à déterminer selon la cause et le contrat ; déclarez l’ensemble des dommages | Plainte recommandée |
| Vitre brisée par grêle | Bris de glace ou garantie climatique selon contrat | Déclaration rapide ; 30 jours après publication uniquement si un arrêté de catastrophe naturelle applicable est publié |
Décrivez les faits précisément : indiquez les circonstances connues et tous les dommages, sans choisir une garantie pour accélérer le dossier. L’assureur confirme la garantie applicable selon le contrat.
Bonus-malus et évolution de la cotisation
Un sinistre mettant uniquement en jeu la garantie bris de glace ne donne pas lieu à la majoration du coefficient bonus-malus. La règle figure à l’annexe de l’article A121-1 du Code des assurances, article 7 ; elle ne découle pas de la convention IRSA.
Coefficient et prix de l’assurance : deux choses différentes
Un coefficient inchangé ne garantit pas une cotisation identique au renouvellement. Le tarif, les franchises et les conditions proposées peuvent évoluer selon le contrat et la politique de l’assureur. Il n’existe pas de seuil universel de trois sinistres applicable à toutes les compagnies.
Faites diagnostiquer les nouveaux impacts rapidement et demandez à l’assureur comment la réparation ou le remplacement sera enregistré dans votre dossier.
Comparatif des formules d’assurance auto et bris de glace
| Formule | Garantie bris de glace | Points à vérifier |
|---|---|---|
| Tiers simple | Souvent en option payante | Présence effective de l’option et coût de la cotisation |
| Tiers étendu (tiers + vol + bris de glace) | Généralement incluse | Vitrages et événements couverts par cette formule |
| Tous risques | Souvent incluse ; périmètre et franchise à vérifier | Plafonds, exclusions et exigences du contrat de leasing éventuel |
| Tous risques + option 0 € franchise | Sans franchise sur le dommage garanti ; plafonds et exclusions à vérifier | Surcoût de l’option et opérations effectivement couvertes |
Une option sans franchise est-elle intéressante ?
Comparez le supplément de cotisation avec la franchise supprimée, les plafonds et les opérations couvertes. Un contrat sans franchise peut conserver des exclusions et des limites d’indemnisation. Une franchise offerte par un réparateur est une offre commerciale distincte : faites confirmer ses conditions pour votre dossier.
Quels points vérifier pour un véhicule en leasing ou professionnel ?
En LLD ou LOA, consultez aussi les conditions du loueur avant une intervention ou une restitution. Notre guide du pare-brise en leasing détaille les responsabilités à vérifier.
Pour un véhicule professionnel, une flotte, un camping-car ou un vitrage particulier, vérifiez l’usage déclaré, le plafond et les équipements couverts. Un contrat flotte n’a pas nécessairement les mêmes conditions qu’un contrat individuel. Faites identifier la pièce et les opérations requises avant de comparer le devis à l’indemnisation prévue.
Préparer votre demande d’intervention
Pour obtenir un devis adapté, transmettez l’immatriculation, la référence du véhicule, le vitrage endommagé, des photos et votre commune. Indiquez si une caméra, un capteur ou un toit vitré est concerné. Conservez le numéro de dossier fourni par l’assureur et demandez une confirmation écrite des montants couverts et du reste à charge.
Que faire si l’assurance refuse la prise en charge ?
Demandez les motifs écrits et la clause invoquée. Vérifiez s’il s’agit d’un vitrage exclu, d’un événement non couvert, d’un plafond, d’une formalité ou d’une déclaration tardive. Joignez le contrat, les photos, le devis et les échanges utiles à votre réclamation.
Adressez la réclamation au service compétent de l’assureur. Si le désaccord persiste, suivez la procédure officielle de recours et de médiation, qui précise les conditions et délais. Ne présumez pas qu’un refus est définitif, mais n’annoncez pas non plus une indemnisation certaine.
Et si aucune garantie ne couvre le dommage ?
Demandez un devis en paiement direct et faites vérifier si une réparation est possible. Notre guide du remplacement sans prise en charge par l’assurance explique comment comparer le coût complet.
Demander un devis vitrage
Contactez Speed Pare-Brise au 09 80 80 13 06 ou envoyez votre demande. L’équipe confirme la zone, la disponibilité de la pièce, le délai et les conditions de prise en charge. Une éventuelle franchise offerte et les garanties de pose sont précisées avant l’intervention.
Découvrez aussi nos services de vitrage automobile.
Les informations relatives aux contrats d’assurance sont données à titre indicatif. Vérifiez toujours vos conditions particulières pour les garanties, franchises et plafonds spécifiques à votre contrat.
Demandez votre devis gratuit
Pare-brise impacté, fissuré ou cassé ? Speed Pare-Brise intervient à votre domicile ou sur votre lieu de travail avec 0€ d’avance, partout en France.
- Intervention sous 24 à 48 h
- 0€ de franchise (cession de créance)
- Garantie à vie sur la pose
- Agréé toutes assurances
Ou appelez-nous au 09 80 80 13 06